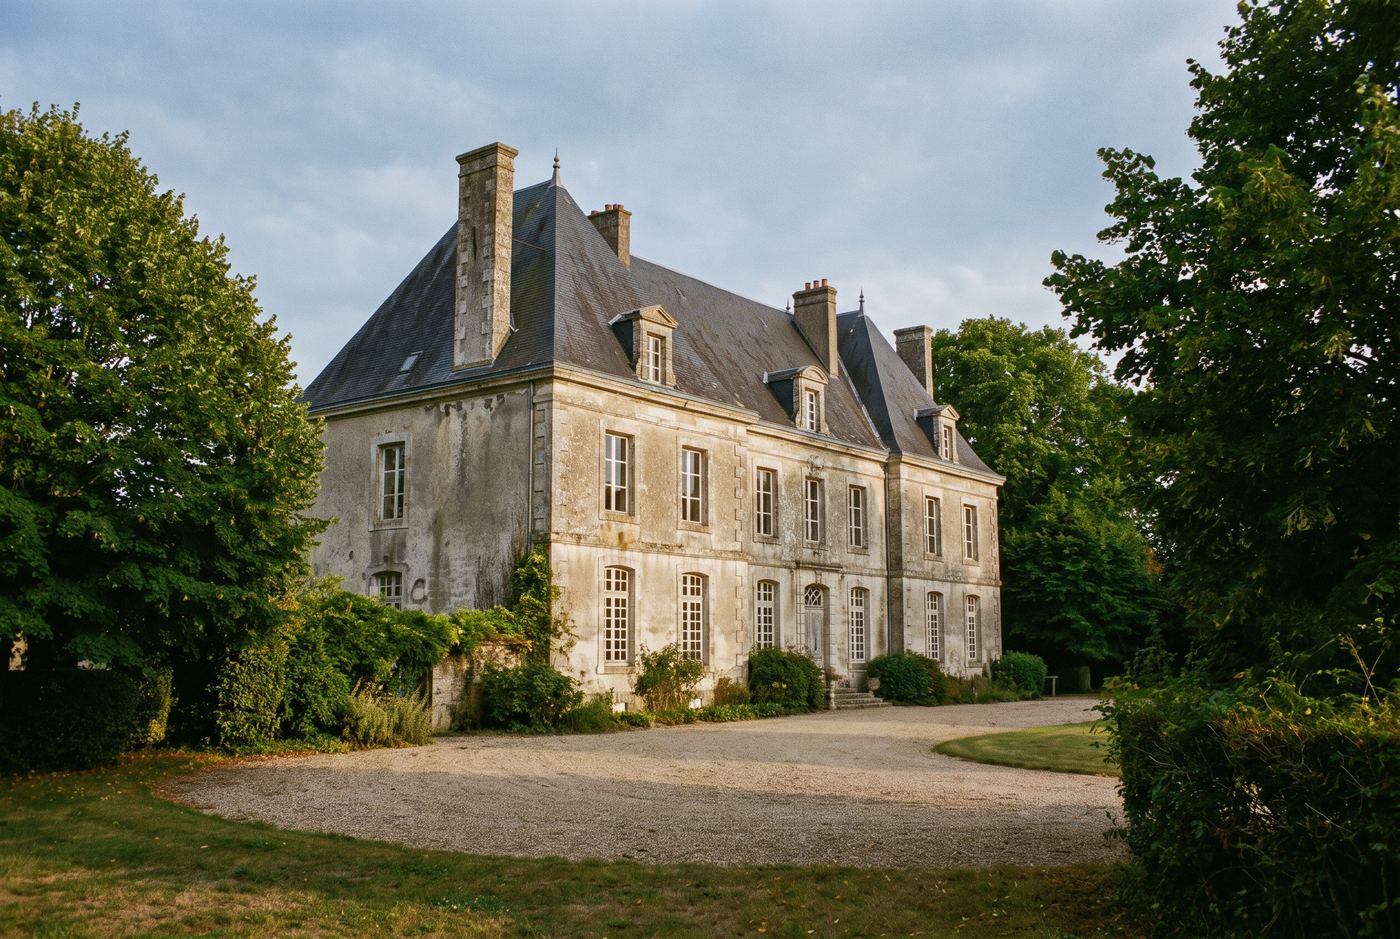
C’est le régime le plus puissant de la fiscalité immobilière française, et le plus exigeant. Il ne plafonne rien, ni les charges déductibles, ni l’avantage qui en résulte, mais il engage sur quinze ans et suppose un bien qu’on ne trouve pas partout.
Le mécanisme
Pour un immeuble classé ou inscrit au titre des monuments historiques, le déficit foncier s’impute sur le revenu global sans aucune limitation de montant. Là où le droit commun s’arrête à 10 700 €, ce régime ne s’arrête pas.
La conséquence est directe : une année de gros travaux peut effacer une part considérable de l’impôt sur le revenu. C’est ce qui explique que ce régime s’adresse, en pratique, aux contribuables les plus lourdement imposés.
Le régime précis dépend de l’usage : immeuble loué, occupé par son propriétaire, ouvert ou non à la visite. Les modalités de déduction diffèrent dans chaque cas, et cela se détermine en amont.
Les trois conditions
- Conserver le bien pendant au moins quinze ans à compter de son acquisition, que celle-ci résulte d’un achat, d’une succession, d’une donation ou d’un legs.
- Le détenir en direct, sauf exceptions, notamment les sociétés civiles non soumises à l’impôt sur les sociétés, et les immeubles ayant reçu un agrément ministériel.
- Ne pas le mettre en copropriété, sauf exceptions également soumises à agrément.
Le non-respect de l’engagement de quinze ans se paie : le revenu de l’année de rupture et des deux suivantes est majoré du tiers des charges indûment imputées.
Ce qu’il faut avoir en tête
L’avantage échappe au plafonnement global des niches fiscales, comme le Malraux. Mais l’essentiel est ailleurs : un monument historique est un bien vivant, coûteux à entretenir bien au-delà du chantier initial, et dont la revente dépend d’un marché de quelques acheteurs.
Le régime fiscal ne compense pas un mauvais achat. Il récompense un achat que l’on aurait fait de toute façon.
Publié par Havila Conseils, cabinet indépendant de conseil en gestion de patrimoine enregistré à l’ORIAS sous le n° 15002527, sous la responsabilité d’Honoré Louvouenzo. Mis à jour le 3 septembre 2026. Cet article a une vocation générale et d’information ; il ne constitue ni un conseil personnalisé, ni une recommandation d’investissement.